| 2026 | 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | |
| 2017 | 2016 | 2015 | 2014 | 2013 | 2012 | 2011 | 2010 | 2009 | 2008 |
| 2007 | 2006 | 2005 | 2004 | 2003 | 2002 | 2001 | 2000 | 1999 | 1998 |
На прага на III световна война
Written 25 th December 2025 г
Газа, Иран, руско-украинската война и Венецуела са мястото, където стоим на фатално пресичане на историята за Американската империя и най-новата версия на дългогодишния израелски режим на Дълбоката държава.
Ударната сила на САЩ край Венецуела вече е достатъчна за пълномащабна агресия.
Южното командване на САЩ (SOUTHCOM) е събрало голяма сила за това, което показват последните данни.
- Стратегически бомбардировачи B-52H B-1B Lancer, въоръжени с по 20 и 24 крилати ракети JASSM.
- Десет или повече F-35 на ВМС и Морската пехота в Roosevelt Roads в Пуерто Рико, и поне 3 шпионски самолета P-8 Poseidon и дрона MQ-9 Reaper в Пуерто Рико и Ел Салвадор.
- Множество транспортни самолети, от C-5 Galaxies и C-17A Globemasters до C-130 Super Hercules, разположени близо до Венецуела или разгръщани в рамките на часове, плюс KC-135 Stratotanker за зареждане с гориво.
- Елементи от 22-ра морска експедиционна единица, въоръжени с три военни кораба – Harrier, osprey, cobra, Venom и Super Stallion, разположени в Карибско море.
- Ударната група на самолетоносачите Gerald R. Ford, оборудвана с 9 ескадрили ударни реактивни самолети, хеликоптери и дронове.
- Приблизително 250 военни кораба, оборудвани с крилати ракети Tomahawk, от крайцери от клас Ticonderoga до разрушители от клас Arleigh Burke и поне две подводници, включително USS Newport News от клас Los Angeles.
- Военноморски снабдителни кораби, кораби на Бреговата охрана, както и активи на Армията и специалните сили на САЩ, включително десантния кораб Wilson Wharf на USAV и дрона и хеликоптерния кораб MV Ocean Trader.
- Приблизително 15 хиляди американски служители, разположени в региона.
Предстоящо ли е пълномащабно нашествие?
- Консервативните оценки сочат, че ще са нужни 50-160 хиляди войници, за да се организира пълномащабно нахлуване и окупация.
- Но е възможно и "хирургическо" и временно нахлуване на специални части, подкрепено от военноморска и въздушна мощ.
Или САЩ могат да опитат да извършат въздушната атака в стил Либия през 2011 г., като бомбардират Венецуела мащабно с цел дестабилизиране и дори разцепление на страната, а след това да поемат контрол над огромните й нефтени находища, както направиха в източна Сирия.
Проблемът на САЩ? Венецуела не е лесна плячка. Тя разполага със сили от милиони души, готови за партизанска съпротива.
Венецуела има подкрепата на КНДР, Иран, Китай и Русия. Русия изпрати във Венецуела или наемници на Вагнер, или някой от Главното управление на Генералния щаб на Русия.
На 1 ноември 2025 г. мониторингови канали записаха пристигането на руски Ил-76 в Каракас.
Освен с 5000 зенитни ракетни комплекси Игла-С Венецуела разполага и:
- с 21 многоцелеви изтребителя Су-30МК2В (самолетите са въоръжени с модерни ракети P-77, по-стари противокорабни ракети P-27EP/ET и X-31A);
- с 3 стари изтребителя F-16A/B (с ракети за близък обсег Python 4 и AIM-9 Sidewinde);
- с дивизия на руската система за противовъздушна отбрана С-300ВМ;
- с 12 самоходни системи Бук-М2 (способни да поразяват цели на височини до 24 километра).
Значителен брой модернизирани съветски системи С-125 Печора-2М.
Това ще е достатъчно, за да се нанесат значителни щати на САЩ.
Американска инвазия във Венецуела е един от възможните сценарии, който наистина може да се случи. И има причини за това. Първата е, че Тръмп сега се нуждае от "малка победоносна война". Тръмп не е първият тук. Добре помним Бил Клинтън, който на фона на секс скандалите даде заповедта за бомбардировки на Югославия.
Но сухопътно нахлуване означава гарантирани и репутационни загуби за Тръмп. Освен това, всяка Гренада и Панама има свои собствени Виетнам и Афганистан, тоест съществува риск вместо "малка победоносна война" да се случи непопулярна война без край, в която Съединените щати няма да имат съюзници, които да искат да се потопят в този ад.
Освен това Тръмп все още трябва да намери повод за война. В противен случай това ще бъде пряка намеса. Но няма гаранции, че Тръмп, който никога не прави нищо правилно, този път ще направи всичко правилно и ще свали Мадуро. Вместо това перспективата за вечна война в задния двор е близо.
Вече няколко седмици САЩ концентрират сили в Карибите – това е постепенно формиране на инструмент за натиск, който по всяко време може да бъде превърнат във военна операция с ограничен формат. Вашингтон не представя това като подготовка за "война срещу Венецуела". Белият дом и Пентагонът използват различна рамка: борбата срещу наркокартелите и "наркокорабите", които използват венецуелска територия и венецуелски пристанища като входни точки за кокаин. Такава борба срещу "наркотрафика" е правен чадър, който позволява на САЩ да разполагат кораби, самолети, специални операции и дори да унищожават кораби в международни води без да обявяват война и на Каракас.
Тръмп не иска "демократизацията на Венецуела". Президентът на САЩ иска да покаже, че Южна Америка отново е зона на влияние на Съединените щати. Венецуела е основната точка в този модел. Това е сигнал: той е готов да върне "американския монопол на континента".
Това е и удар за двамата основни конкуренти: Кремъл и Пекин. За Тръмп Венецуела е място, където той може едновременно да прекъсне китайското финансиране за Каракас и да унищожи руските позиции в Латинска Америка без директна борба. Така Тръмп играе срещу руското присъствие и консолидирането на китайската инфраструктура. Това е чисто геополитическа операция. Истинският залог е контролът върху ресурсите, върху логистиката на южноамериканския енергиен хъб и демонстрация, че Западното полукълбо все още е американска зона.
Вторият, но всъщност първият очевиден фактор е петролът. Чрез възстановяване на венецуелския петрол, САЩ получават допълнителен ливъридж за манипулиране на световния пазар.
На пръв поглед нещата са ясни. Погледнете графиката. Именно Венецуела е на първо място в света по нефтена ресурси. Заради това мнозина вярват, че това е част от големия американски план – да се завземе неизказаното нефтено богатство на Венецуела, да се залее пазарът с петрол, да се свалят цените, да се съсипе Путин, да се спре войната.
Смята се, че Венецуела има най-големите петролни резерви в света, с 20% повече от Саудитска Арабия. Но по някаква причина, дори в "най-добрите времена", когато западни компании работеха във Венецуела, венецуелското производство беше само 30% от саудитското производство. Защо?
Защото само една четвърт от венецуелския петрол са обикновени резерви. А останалото е изключително тежък (и следователно много вискозен) нефт.
Първо, той е много скъп за производство – не излиза от самия сондаж. Необходимо е да се пробият два кладенеца с хоризонтални сечения, разположени паралелно, един над друг, за да се помпа пара в единия, което ще направи петрола подвижен, и да се изпомпва от другия.
И второ, когато се произвежда още не е течен, т.е. трябва да се напука, за да се получи нещо приемливо за рафинерии.
Всичко това прави свръхтежкия петрол първо, много скъп за производство, и второ, изискващ много големи инвестиции в началото на проекта – за изграждане на парогенератори и крекингови заводи.
Всичко това значително забавя развитието на депозитите и удължава периода им на възвръщаемост много.
Едно е, когато петролът има високи производствени разходи – не е толкова страшно, ако цената е паднала, спираме сондирането, не произвеждаме, чакаме по-добри времена, когато дойдат – продължаваме.
Така работи икономиката на производството на шисти. Но съвсем друго е, когато трябва да инвестираш много пари в началото и да се надяваш, че за доста дълго време продажната цена на добиваното ще бъде достатъчно висока, за да възстанови тези инвестиции.
А какво да кажем за традиционния петрол на Венецуела? Може ли тази плячка лесно и бързо да залее пазара? Нека видим колко бързо се възстанови производството в Ирак след падането. 10 години от върха на 2000 г. до възстановеното ниво през 2010 г.
Но във Венецуела ситуацията е много по-лоша – проблемите на държавната компания PdVSA започнаха около 2004 г., когато Чавес започна да се бори с гнездото на антиболиварските настроения в нея; до 2015 г. първо, практически нямаше специалисти, и не само инженери, но и квалифицирани техници за тях, всички напуснаха и намериха работа извън страната.
И второ, започна грабеж на оборудване и полеви тръбопроводи за скрап. Сега венецуелското производство на петрол трябва да бъде реално възстановено, така че за да достигне нивото от 3 млн. барела на ден от сегашните 1 млн. ще са нужни 7-8 години. Освен това, допълнителните 2 млн. барела не са обем, който може да разтърси световния петролен пазар.
Сега да погледнем каква е ситуацията в САЩ.
Като цяло, независимо как го погледнете, Тръмп вероятно може да свали Мадуро, но това не е изцяло въпрос за мен. Но да насочи производството бързо към радост на американските потребители на горива, на скръбта на Путин – в обозримо бъдеще, най-вероятно, не.
Ако слушаме американските експерти, американската нефтена и газова индустрия е на прага на нова "златна епоха". Прогнозите изглеждат уверени: през 2025 г. добивът на петрол е близо до рекордните 13,6 милиона барела на ден, което надвишава нивото от 2024 г. и почти повтаря историческия максимум.
Значи, на повърхността има оптимизъм, но под повърхността картината е различна.
Докато Администрацията за енергийна информация (EIA) чертае растящи пунктирни линии в краткосрочните си прогнози, пазарът обсъжда неща, които омариканската петролна индустрия предпочита да игрорира: структурната крехкост на шистовата революция, "ефекта на Червената кралица", дългосрочната рентабилност на ключови проекти и странното спокойствие, граничещо със самозаблуда.
Това не е историята на успех. Това е историята на индустрия, която тича все по-бързо, само за да остане на едно място.
Малко история.
В началото на 2000-те САЩ внезапно откриха злато под краката си. Газът и петролът от плътни скали, които се смятаха за безперспективни, се превърнаха в нов източник на енергия. Производството нарасна експоненциално и САЩ започнаха да мечтаят за пълна енергийна независимост.
Това, което по-късно ще бъде наречено "шистовата революция", доведе до редица тектонски промени.
1. Срив на вносителите на втечнен природен газ (LNG).
В началото на 2000-те изглеждаше, че САЩ ще станат най-големият вносител на LNG.
Бяха построени терминали, взети бяха и кредити и беше планирана мащабна инфраструктура.
Няколко години по-късно всичко това се превърна в ненужен боклук.
Американският газ стана твърде евтин, а вносът – безсмислен. Инфраструктурата, създадена от инерцията на старите прогнози, се оказа излишна.
2. Превръщане на вносителите в износители.
За да спасят проектите, собствениците на терминали преминаха към износ.
Основният инструмент бяха договорите "втечни или плати", които гарантираха приходи на производителите на LNG, дори ако купувачът откаже.
Когато цените на горива се сринаха през 20202 г., тази схема буквално спаси американските терминали от фалит.
3. Газът измества въглищата.
Евтиният газ унищожи старата енергия на САЩ.
Въглищата, които до скоро доминираха в производството на електроенергия, бързо губеха позиции. До 2024 г. газът вече заемаше 43,4% от енергийния микс, почти два пъти повече, отколкото в края на 2000-те.
4. Газова криза и преход към петрол.
Рязкото увеличение на производството доведе до срив на местните цени през 2011-2012 г.
За да останат на повърхността, компаниите преминаха към петрол.
И тук шистовият проект навлезе в нова фаза – петролът стана основно гориво на американската мечта.
От 2012 г. насам добивът на шисти нарасна с огромни скокове. Докато не се изправи пред реалността в световната икономика.
Увеличението на производството съвпадна с противоречията в рамките на ОПЕК – така възникна глобалното свръхпроизводство на петрол. Цените паднаха.
Американските компании, благодарение на инерцията на инвестициите си, продължиха да изпомпват петрол почти година, игнорирайки икономическата осъществимост.
До юни 2015 г. производството достигна връх от 9,61 милиона барела на ден, след което се срина до минус 1,2 милиона барела на ден.
И се оказа, че нито един разговор за "ефективността на малките американски компании" не може да отмени основната истина: невъзможно е да се работи под себестойността, дори ако сте похвалени от целия експертен свят.
2016-2018: съживяване и нова криза.
След умерено възстановяване на цените и споразумение, секторът на САЩ отново се върна към растеж и през 2017 г. надхвърли предкризисните обеми.
Когато петролът поскъпна до 80 долара за барел през първата половина на 2018 г., американските компании направиха това, което правеха винаги - започнаха да сондират като луди.
Производството нарасна от 9,75 на 11,2 млн. барела на ден – и предизвика нова световна ценова криза.
Резултата беше предвидим: покачване на производството → есенни цени → криза → фалит → намаляване на инвестициите → нов ръст на цените → нов цикъл.
Затворен кръг, който никой не контролира.
2020 г.: пандемията унищожи мечтата.
Covid нанесе удар, който мнозина сравниха с "петрола от 11 септември 2001 г."
Производството се срина от историческия пик от 13,1 милиона барела на ден до по-малко от 10 милиона.
И въпреки че част от падането се дължеше на студа в Тексас, индустрията за първи път се оказа в ситуация, в която нейната основа – масовото сондиране – стана почти невъзможно.
През 2023-2024 г. добивът отново достигна рекорд – 13,6 млн. барела на ден. Но това ниво не можа да се стабилизира.
До 2025 г. започна нова вълна от смущения.
Този неспокоен ритъм се обяснява с фундаменталното свойство на добива на шисти – хоризонталните кладенци живеят малко.
- 94% от целия нефт и 92% от газа в 48 щати са от хоризонтални сондажи.
- Пиковото производство се постига в рамките на 12 месеца.
- След пика добивът пада с пъти.
- Отрасълът е принуден да сондира постоянно, безкрайно.
Това е ефектът на "Червената кралица" – "за да останеш на място трябва да тичаш с цяла сила".
Революция 4.0 и вяра в чудеса.
В САЩ вече пишат за "шистовия бум 4.0" – нов технологичен цикъл, базиран на "революционни" технологии и повърхностноактивни вещества.
Теоретично това трябва да увеличи процента на възстановяване на петрола от сегашните 10-15% до стойности, които наистина могат да променят индустрията.
Проблемът е, че:
- успехите са спорни;
- технологиите са спорни;
- възходът е само на хартия.
Вярата в "бъдещ пробив" се превърна в новата религия на шистовата индустрия.
Но пазарът не може да живее с вяра безкрайно.
Основният проблем на шистовия петрол не е геологията. Това са хората. По-точно, американски компании, които са твърде много, които се конкурират твърде агресивно и не могат да координират производството.
Всеки цикъл изглежда еднакво:
- цените растат → всички сондират;
- пазарът е наситен → цените падат;
- компаниите фалират;
- след стабилизация – нов кръг от сондажи;
- нова криза…
Цената е такава, че:
- при 60 долара за барел ръст на производството е почти невъзможен;
- при 40-50 долара започва спадът;
- за стабилен растеж ви е необходима цена от "65+ на WTI.
Тоест, всеки път, когато шистовата индустрия постигне успех, тя сама го унищожава.
Предпазлив песимизъм.
На фона на рекордното производство се прогнозира спад през 2026 г. – макар и малък, със 150 хиляди барела на ден, но много показателен.
Това е признание, че:
- качеството на новите кладенци не се подобрява;
- темпът на спад на дебитите расте;
- инвестициите се забавят;
- компаниите за услуги повишават цените;
- запасите в ключови басейни се разреждат.
Това не е срив – това е умора.
За първи път от дълго време американската петролна индустрия не изглежда като пробивна индустрия, а като остарял гигант, който влага твърде много усилия само за да запази лицето си.
Окончателен извод.
САЩ остават най-големият производител на петрол. Но моделът на шисти все повече показва своите граници. Той е нестабилен.
Зависи от безкрайно сондиране. Той е чувствителен към цената. Тя не може да издържи на дълги кризи. Отново и отново създава условията за собствените си падания.
И докато политическите среди продължават да говорят за "петролна независимост", реалният пазар вижда нещо различно.
Америка е изградила петролна суперсила върху основа, която се изморява по-бързо, отколкото могат да се построят нови етажи.
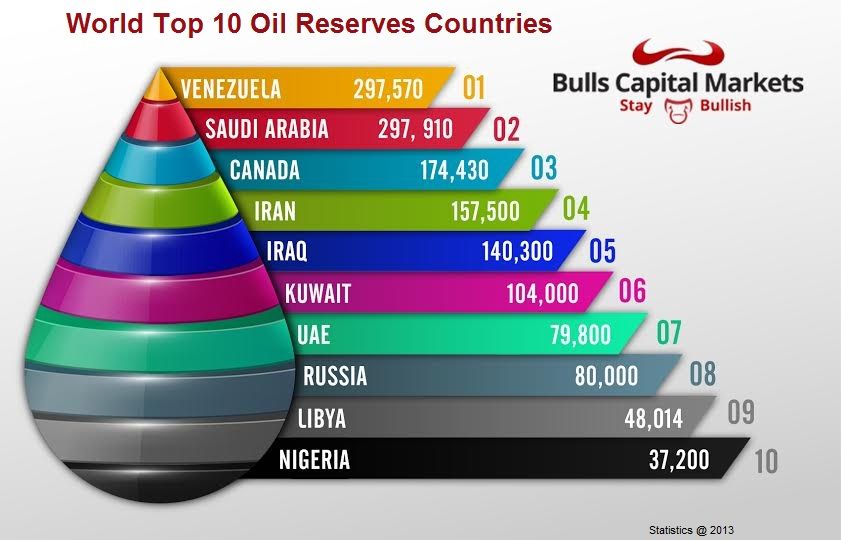
Смята се, че Венецуела има най-големите петролни резерви в света, с 20% повече от Саудитска Арабия. Но само една четвърт от венецуелския петрол са обикновени резерви. А останалото е изключително тежък (и следователно много вискозен) нефт.
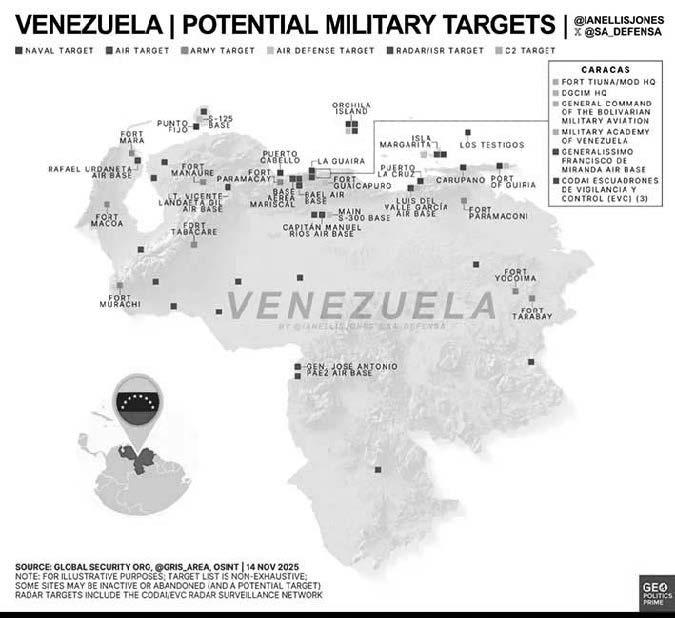
Потенциални военни цели на територията на Венецуела.
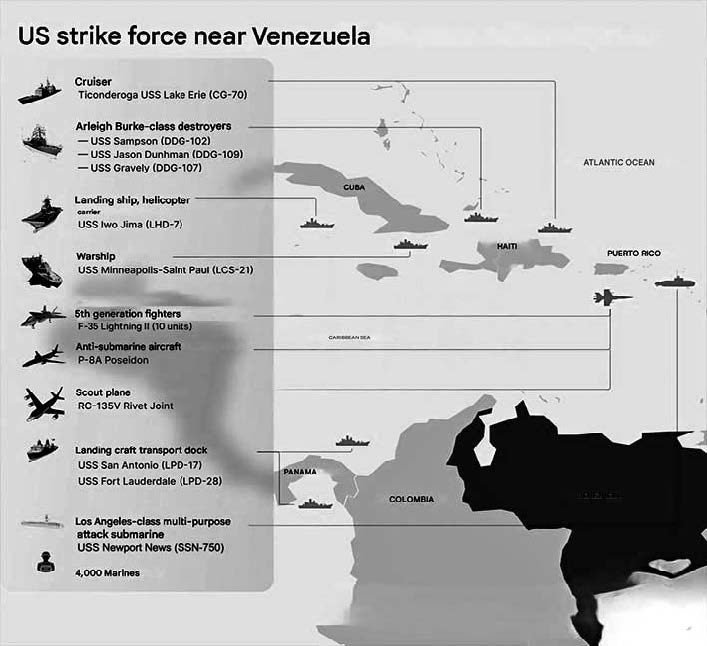
САЩ съсредоточиха големи ударни сили в района.